Paragraaf 7 / Lokale heffingen
Inleiding
Terug naar navigatie - Paragraaf 7 / Lokale heffingen - InleidingLokale heffingen vormen een belangrijke inkomstenbron voor de gemeente Beek. De lokale heffingen zijn onder te verdelen in belastingen, heffingen en rechten:
- Belastingen worden door de gemeente geheven zonder dat daar een rechtstreeks aanwijsbare individuele tegenprestatie tegenover staat. De opbrengsten behoren tot de algemene middelen van de gemeente en kunnen vrij worden besteed. Voorbeelden hiervan zijn de onroerendezaakbelasting (OZB) en de toeristenbelasting.
- Heffingen en rechten worden geheven in verband met de kosten van gemeentelijke dienstverlening of specifieke gemeentelijke taken. Bij heffingen, zoals de afvalstoffenheffing en rioolheffing, worden de opbrengsten gebruikt ter dekking van de kosten van de betreffende gemeentelijke taak. Bij rechten staat een rechtstreeks aanwijsbare tegenprestatie tegenover de betaling, bijvoorbeeld bij leges. Voor deze heffingen en rechten geldt het uitgangspunt van kostendekkendheid. De geraamde opbrengsten mogen niet hoger zijn dan de geraamde kosten die met de heffing worden gedekt.
De gemeenteraad kan door het vaststellen van een verordening lokale belastingen en heffingen invoeren, wijzigen of intrekken. Gemeenten zijn autonoom in het bepalen van de hoogte en de besteding van de gemeentelijke belastingen. De gemeente mag echter niet onbeperkt belastingen heffen, alleen de in de Gemeentewet opgenomen belastingen zijn toegestaan. In de belastingverordeningen zijn de grondslagen en tarieven opgenomen. De belastingverordeningen en bijbehorende tariefbesluiten voor 2027 worden via een separaat voorstel aan het college en de gemeenteraad ter vaststelling voorgelegd.
De heffing en inning van de lokale heffingen van Beek is grotendeels ondergebracht bij de gemeenschappelijke regeling Belastingsamenwerking Gemeenten en Waterschappen (BsGW).
Relevante beleidsdocumenten
· Jaarlijkse belastingverordeningen en bijbehorende tariefbesluiten;
· Jaarlijks belastingoverzicht provincie Limburg;
· Coalitieakkoord 2026-2030, waarin als bestuurlijke doelstelling is opgenomen dat de lokale lasten beheersbaar blijven. Een verhoging van de OZB komt pas aan de orde nadat besparingen, herprioritering en efficiencymaatregelen zorgvuldig zijn afgewogen.
Onroerende Zaak Belasting (OZB)
Terug naar navigatie - Paragraaf 7 / Lokale heffingen - Onroerende Zaak Belasting (OZB)De opbrengst van de onroerendezaakbelasting (OZB) is een algemeen dekkingsmiddel en maakt daarmee onderdeel uit van de algemene middelen van de gemeente. Tegenover de OZB-opbrengst staan geen specifieke gemeentelijke uitgaven. De OZB wordt geheven van de eigenaren van alle woningen en de eigenaren en gebruikers van niet-woningen binnen de gemeentegrenzen. Jaarlijks vindt een herwaardering van het onroerend goed plaats. De WOZ-waarden voor het jaar 2027 worden gebaseerd op de waarde peildatum 1 januari 2026. Eind 2026 is bekend hoe de waardeontwikkeling uitpakt en welke gevolgen dit heeft voor de tarieven. In deze begroting is rekening gehouden met de reguliere prijsindex van 2,1%.
Algemene uitkering
Er bestaat een relatie tussen de OZB en de algemene uitkering uit het gemeentefonds. De algemene uitkering wordt over de gemeenten verdeeld met behulp van verdeelmaatstaven die verschillen in kosten weerspiegelen, maar ook verschillen in belastingcapaciteit. Voor de belastingcapaciteit wordt een afgeleide van de WOZ gebruikt. Gemeenten die binnen hun grenzen veel hoog gewaardeerd onroerend goed hebben, ontvangen een lagere uitkering dan soortgelijke gemeenten met minder waardevol onroerend goed. Van de waarde van woningen wordt met 80% rekening gehouden en van de waarde van niet-woningen 70%. Hierop wordt het zogenaamde rekentarief toegepast. Dit rekentarief is globaal afgeleid van het gemiddelde OZB-tarief. Het OZB-tarief dat de gemeente hanteert, is niet relevant voor deze aftrekpost bij de algemene uitkering.
Afvalstoffenheffing
Terug naar navigatie - Paragraaf 7 / Lokale heffingen - AfvalstoffenheffingSinds 1 januari 2011 worden de afvalinzameling en aanverwante reinigingstaken uitgevoerd door het Regionale afvalbedrijf Westelijke Mijnstreek (RWM). RWM is een overheids-NV (Naamloze Vennootschap) die is opgericht door en werkt voor de gemeenten Beek, Echt-Susteren, Sittard-Geleen, Stein. De gemeente Beekdaelen is per 1 januari 2025 uitgetreden. Met de start van RWM is ook Beek overgeschakeld op het afwisselend inzamelen van gft- en restafval (2 aparte containers). Aan de hand van het volume/frequentie-systeem wordt de afvalstoffenheffing gebaseerd op een vast tarief dat voor iedereen gelijk is én een variabel tarief dat afhankelijk is van de aangeboden fracties (prijs per kg) en het aantal keren dat het afval (restafval wel, gft niet) wordt aangeboden.
Herhuisvesting
RWM is momenteel gehuisvest op een gehuurd perceel, waarvan de huur eind 2029 eindigt. Het huidige perceel is niet meer passend om materieel en personeel te kunnen huisvesten. Daarom is RWM in 2024 gestart met de zoektocht naar een nieuwe locatie. Dit heeft geresulteerd in een besluit van de AVA van 20 mei 2026 om de aankoop van een perceel aan de Asselen Kuil 15 in Geleen voor te bereiden. Omdat RWM niet zelf de financiering kan dragen is ervoor gekozen om middels storting van aandelenkapitaal door de deelnemende gemeenten te financieren, conform het raadsvoorstel van 1 oktober 2026. Voor 2027 is de invloed van de herhuisvesting van RWM op de afvalstoffenheffing nog relatief beperkt, enerzijds omdat vooralsnog alleen de grondaankoop gefinancierd dient te worden en daarnaast een dividenduitkering te verwachten is als gevolg van de inbreng van het aandelenkapitaal. Deze dividenduitkering komt ten gunste van de afvalstoffenheffing. Vanaf 2029 zal de herhuisvesting van RWM meer invloed hebben op de afvalstoffenheffing, omdat dan ook de opstal gerealiseerd dient te worden.
RWM-Begroting 2027
In het nieuwe beleidskader “Van Afval Naar Grondstof 2026-2030”, dat in de raadsvergadering van september 2025 is vastgesteld zijn enkele landelijke ontwikkelingen geschetst die het verwerken van restafval de komende jaren fors duurder maken. Dit zijn onder andere de afvalstoffenbelasting, die de komende jaren sterk zal stijgen, van € 41 per ton naar € 90 per ton in 2028. Naast verhoging van de afvalstoffenbelasting betalen afvalverbrandingsinstallaties een CO2-heffing van € 149 per ton CO2-uitstoot in 2027 die zal oplopen tot € 295 per ton in 2030. Met name deze landelijke ontwikkelingen zorgen ervoor dat de verwerkingskosten 2027 stijgen ten opzichte van 2026. Daarnaast stijgen de kosten voor de dienstverlening 2027 van RWM met name als gevolg van CAO-ontwikkelingen.
In verband met de kostendekkendheid van de milieuparken zijn de in de regio Westelijke Mijnstreek geharmoniseerde poorttarieven voor 2027 verhoogd. Dit zijn de kosten die inwoners betalen wanneer ze zelf afval naar het milieupark brengen waarvan het inleveren niet gratis is. De te verwachten hogere poortinkomsten zorgen voor een dempende werking op de afvalstoffenheffing 2027.
Het vaste tarief afvalstoffenheffing 2027 stijgt door bovenstaande ontwikkelingen met 11,4% ten opzichte van 2026 zijnde € 28,25. De tarieven afvalstoffenheffing 2027 worden vastgesteld door het college en ter kennisname voorgelegd aan de raad in de decembervergadering van 2026.
Ontwikkelingen 2028-2030
In de periode 2028-2030 zullen de locaties van de milieuparken geoptimaliseerd worden en zal tevens het wagenpark van RWM mogelijk geëlektrificeerd gaan worden. De kosten daarvan zullen zodra deze inzichtelijk zijn verwerkt worden in de meerjarenbegroting.
Rioolheffing
Terug naar navigatie - Paragraaf 7 / Lokale heffingen - RioolheffingGemeente Beek hanteert een kostendekkende rioolheffing. Dit betekent dat op de lange termijn de inkomsten uit de rioolheffing gelijk zijn aan de te dekken kosten. Daarbij willen we de lasten voor de burger zo laag mogelijk houden.
Op 1 oktober 2026 heeft de raad het Beleidsplan water en riolering 2027-2031 en bijbehorende notitie actualisatie kostendekkingsberekening rioolheffing Beek 2026 vastgesteld. De financiële gevolgen daarvan zijn verwerkt in de voorliggende begroting. Dit betekent dat de rioolheffing 2027 is verhoogd met 44% ten opzichte van 2026. Tevens is de afschrijvingstermijn van rioolinvesteringen verlengd van 40 jaar naar 70 jaar en de afschrijvingstermijn van bouwkundige onderdelen van gemalen, persleidingen en drukunits is verlengd van 40 jaar naar 50 jaar. Het kostendekkende tarief rioolheffing wordt per de begroting 2028 jaarlijks geïndexeerd met de werkelijke marktindex van het voorgaande jaar. De opbouw van de rioolheffing wordt per 2027 aangepast van 70% vast bedrag per perceel en 30% variabel deel op basis van WOZ-waarde naar 30% vast deel en 70% variabel deel, zodat rekening gehouden wordt met de financiële draagkracht van onze inwoners.
De tarieven rioolheffing worden vastgesteld door het college en ter kennisname voorgelegd aan de raad.
Gemiddeld woonlastenniveau in de regio
Terug naar navigatie - Paragraaf 7 / Lokale heffingen - Gemiddeld woonlastenniveau in de regioVoor het in beeld brengen van het gemiddelde woonlastenniveau (Beek, Sittard-Geleen, Stein en provincie Limburg) wordt gebruik gemaakt van Belastingoverzichten zoals die jaarlijks door de provincie Limburg worden uitgebracht.
Woonlastendruk eigenaren/gebruikers
De woonlastendruk (gemiddelde OZB, riool- en afvalstoffenheffing) laat het volgende beeld zien:
| Beek | Sittard-Geleen | Stein | Gemiddeld W-M | Limburg | |
| 2022 | € 869 | € 901 | € 848 | € 872 | € 853 |
| 2023 | € 897 | € 948 | € 881 | € 909 | € 875 |
| 2024 | € 929 | € 977 | € 971 | € 959 | € 915 |
| 2025 | € 918 | € 1.010 | € 1.008 | € 979 | € 948 |
| 2026 | € 990 | € 1.026 | € 1.028 | € 1.014 | € 980 |
bron: Belastingoverzicht provincie Limburg 2022 t/m 2026
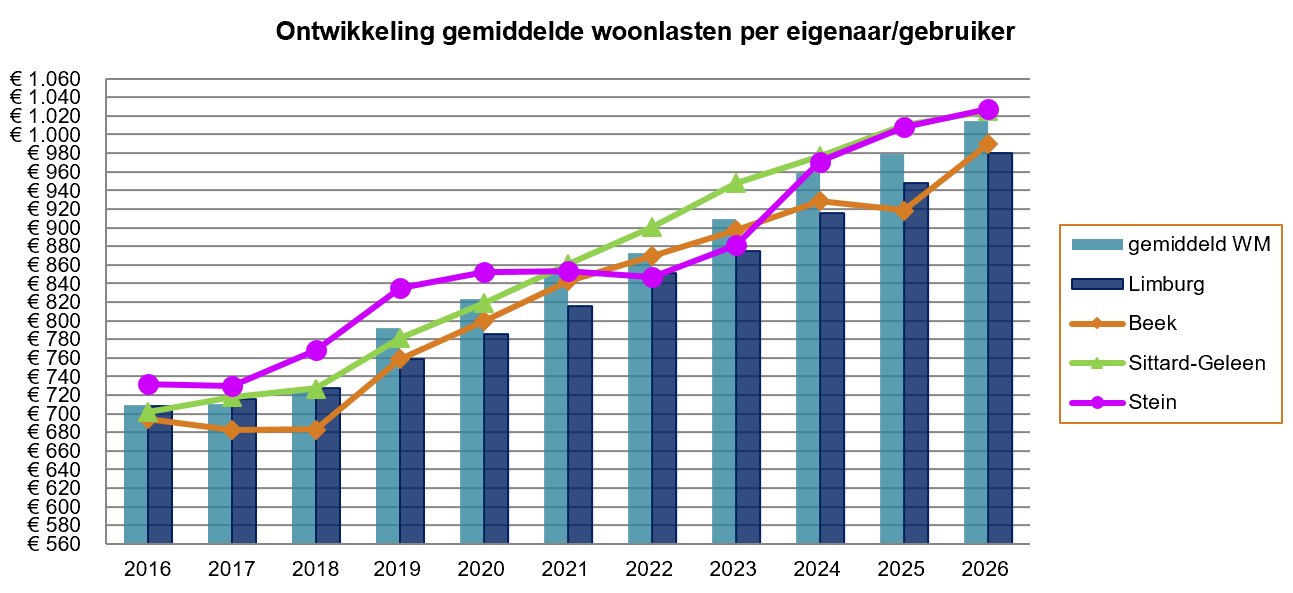
Grafisch weergegeven ziet de meerjarige ontwikkeling van de lastendruk voor eigenaren/gebruikers (OZB, riool- en afvalstoffenheffing) er vanaf 2016 als volgt uit:
bron: Belastingoverzicht provincie Limburg
Uit de grafiek blijken een aantal zaken:
· in 2026 is er een verdere stijging te zien in de gemiddelde lastendruk in Limburg en Westelijke Mijnstreek;
· in absolute bedragen geldt dat Beek binnen de Westelijke Mijnstreek de laagste woonlasten kent;
· de Beekse woonlasten zijn € 10 hoger dan het provinciaal gemiddelde en € 25 onder het gemiddelde van de Westelijke Mijnstreek.
Los daarvan de volgende nadere nuancering:
| 2026 | Beek | Sittard-Geleen | Stein | Gemiddeld W-M | Limburg |
| Gemiddeld bedrag OZB | € 384 | € 446 | € 363 | € 398 | € 386 |
| Gemiddeld bedrag rioolheffing | € 243 | € 242 | € 283 | € 256 | € 254 |
| Gemiddeld bedrag afvalstoffenheffing | € 363 | € 338 | € 382 | € 361 | € 327 |
| Totaal gemiddeld | € 990 | € 1.026 | € 1.028 | € 1.014 | € 980 |
bron: Belastingoverzicht provincie Limburg 2026
Kwijtschelding
Terug naar navigatie - Paragraaf 7 / Lokale heffingen - KwijtscheldingMensen die op grond van hun inkomen hun belastingen niet kunnen betalen worden getoetst aan de (wettelijk voorgeschreven) kwijtscheldingsnormen. Als sprake is van onvoldoende betalingscapaciteit wordt kwijtschelding verleend. Kwijtschelding is uitsluitend van toepassing op het vaste tarief afvalstoffenheffing. Voor alle andere gemeentelijke belastingen in Beek is kwijtschelding niet van toepassing.
Leges
Terug naar navigatie - Paragraaf 7 / Lokale heffingen - LegesDe bij de Legesverordening behorende Tarieventabel bestaat uit 3 hoofdstukken. Hoofdstuk 1 omvat de algemene dienstverlening zoals de burgerlijke stand, reisdocumenten en rijbewijzen. Hoofdstuk 2 heeft betrekking op de omgevingsvergunningen en hoofdstuk 3 bestaat uit vergunningen die onder de werking van de Europese Dienstenrichtlijn vallen, zoals horecavergunningen en evenementen en markten.
Voor de leges geldt als uitgangspunt dat de totale geraamde opbrengsten niet hoger mogen zijn dan de totale geraamde kosten van de dienstverlening waarop de leges betrekking hebben. Binnen deze kaders is kruissubsidiëring toegestaan. Dit houdt in dat een product waarvan de opbrengsten hoger zijn dan de kosten, een product waarvan de kosten hoger zijn dan de opbrengsten kan compenseren. De totale kostendekkendheid van de Legesverordening mag daarbij niet boven 100% uitkomen.
Een aantal legestarieven wordt door de Rijksoverheid gemaximeerd. Het gaat onder andere om tarieven voor paspoorten en Nederlandse identiteitskaarten, rijbewijzen, verklaringen omtrent het gedrag (VOG) en vergunningen op grond van de Wet op de kansspelen en het Speelautomatenbesluit 2000. De overige legestarieven worden, conform het raadsbesluit van 14 december 2017, door het college vastgesteld. Het college stelt de legestarieven voor 2027 in november 2026 vast.
De totale kostendekkendheid van de Legesverordening bedraagt 73%. Binnen de gemeente Beek wordt geen tijd geschreven. De toerekening van uren aan producten vindt plaats op basis van normtijden.
Kostendekkendheid
Terug naar navigatie - Paragraaf 7 / Lokale heffingen - KostendekkendheidAlle lokale heffingen en leges worden opgelegd conform wet- en regelgeving en lokaal beleid.
| Berekening kostendekkendheid | ||
| Afvalstoffenheffing | Rioolheffing | |
| Kosten taakveld | 2.625.120 | 843.834 |
| Overige inkomsten taakveld | -495.405 | 0 |
| Inzet voorziening (meerdere boven plafond) | -204.377 | n.v.t. |
| Netto kosten | 1.925.338 | 843.834 |
| Toe te rekenen kosten: | ||
| Overhead | 148.315 | 237.626 |
| Tariefrente | 797 | 163.935 |
| Rente projectfinanciering | n.v.t. | 300.005 |
| BTW | 432.981 | 1.479.280 |
| Kwijtschelding | 79.000 | n.v.t. |
| Heffing en invordering | 44.897 | 21.880 |
| Totaal toegerekende kosten | 705.990 | 2.202.726 |
| Opbrengst heffingen | 2.631.328 | 3.046.560 |
| Dekkingspercentage | 100% | 100% |
| Berekening kostendekkendheid |
||||
| Lasten B2027 | Baten B2027 | Dekkings% | ||
| Paragraaf 1.1 | Burgerlijke stand | 67.584 | 30.518 | 45% |
| Paragraaf 1.2 | Reisdocumenten en Nederlandse identiteitskaart | 327.474 | 266.745 | 81% |
| Paragraaf 1.3 | Rijbewijzen | 108.893 | 88.778 | 82% |
| Paragraaf 1.4 | Verstrekkingen in het kader van de basisregistratie persoonsgegevens | 14.654 | 7.051 | 48% |
| Paragraaf 1.7 | Overige publiekszaken | 8.623 | 2.977 | 35% |
| Paragraaf 1.9 | Bijzondere wetten | 76.662 | 37.814 | 49% |
| Paragraaf 1.10 | Diversen | 8.300 | 953 | 11% |
| Totaal hoofdstuk 1 | 612.190 | 434.835 | 71% | |
| Paragraaf 2.2 t/m paragraaf 2.4 | Voorfase en activiteiten m.b.t. bouwwerken en cultureel erfgoed | 576.179 | 481.896 | 84% |
| Paragraaf 2.5 | Milieubelastende activiteiten | 11.082 | 3.321 | 30% |
| Paragraaf 2.7 | Aanlegactiviteiten | 31.446 | 3.925 | 12% |
| Paragraaf 2.8 | Overige activiteiten | 23.342 | 13.393 | 57% |
| Paragraaf 2.12 | Modaliteiten | 19.193 | 17.944 | 93% |
| Paragraaf 2.13 en 2.14 | Vermindering en teruggaaf | 8.300 | -6.800 | -82% |
| Totaal hoofdstuk 2 | 669.543 | 513.679 | 79% | |
| Paragraaf 3.1 | Horeca | 8.039 | 3.714 | 46% |
| Paragraaf 3.4 | Organiseren evenement of markt | 15.562 | 1.356 | 9% |
| Paragraaf 3.5 | Standplaatsen | 3.113 | 1.527 | 49% |
| Paragraaf 3.7 | In dit hoofdstuk niet benoemd besluit | 1.816 | 371 | 20% |
| Totaal hoofdstuk 3 | 28.529 | 6.968 | 24% | |
| Totaal legesverordening | 1.310.263 | 955.482 | 73% | |
Toeristenbelasting
Terug naar navigatie - Paragraaf 7 / Lokale heffingen - ToeristenbelastingDe gemeente Beek heft op basis van artikel 224 Gemeentewet toeristenbelasting voor personen die niet als ingezetene in de gemeente zijn ingeschreven en die tegen een vergoeding binnen de gemeente overnachten. De belasting wordt geheven per persoon per overnachting. De opbrengst is een algemeen dekkingsmiddel. Het tarief voor 2027 wordt vastgesteld door de gemeenteraad bij de behandeling van de Verordening toeristenbelasting 2027 in december 2026.
Overige lokale heffingen
Terug naar navigatie - Paragraaf 7 / Lokale heffingen - Overige lokale heffingenMarktgelden
De gemeente Beek heft marktgelden voor het innemen van een standplaats op de gemeentelijke markt. Het marktgeld wordt geheven van degene aan wie een standplaats is toegewezen of die een standplaats inneemt. Het marktgeld wordt bepaald op basis van het aantal strekkende meters van de standplaats. De tarieven worden jaarlijks vastgesteld in de Verordening marktgelden.
Lijkbezorgingsrechten
De gemeente Beek heft lijkbezorgingsrechten voor het gebruik van de gemeentelijke begraafplaats en voor de door of vanwege de gemeente verleende diensten in verband met de begraafplaats. Het betreft onder andere rechten voor het begraven, het bijzetten van as en voor het gebruik en onderhoud van graven. De tarieven worden jaarlijks vastgesteld in de Verordening lijkbezorgingsrechten.
Saldomatrix
Terug naar navigatie - Paragraaf 7 / Lokale heffingen - SaldomatrixOpbrengst van de gemeentelijke belastingen en heffingen (x € 1.000) |
|||||||
|---|---|---|---|---|---|---|---|
Omschrijving |
Pfh. |
R2025 |
B2026 |
B2027 |
B2028 |
B2029 |
B2030 |
OZB: |
Dirx |
||||||
· niet woningen eigenaar |
1.780 |
1.793 |
1.830 |
1.941 |
1.978 |
1.978 |
|
· niet woningen gebruiker |
1.260 |
1.198 |
1.223 |
1.313 |
1.316 |
1.316 |
|
· woningen eigenaar |
2.870 |
2.896 |
2.957 |
2.957 |
2.959 |
2.966 |
|
Totaal OZB |
5.909 |
5.887 |
6.011 |
6.211 |
6.253 |
6.260 |
|
Afvalstoffenheffing: |
Dirx |
||||||
· vast tarief |
1.689 |
1.845 |
2.043 |
2.371 |
2.374 |
2.400 |
|
· variabel tarief |
641 |
588 |
588 |
588 |
588 |
588 |
|
Totaal Afvalstoffenheffing |
2.330 |
2.433 |
2.631 |
2.959 |
2.962 |
2.988 |
|
Rioolheffing: |
Dirx |
||||||
· Niet woningen (vast) |
180 |
182 |
126 |
162 |
173 |
173 |
|
· Niet woningen (variabel) |
118 |
109 |
294 |
379 |
405 |
405 |
|
· Woningen (vast) |
1.273 |
1.302 |
788 |
1.016 |
1.085 |
1.085 |
|
· Woningen (variabel) |
514 |
517 |
1.839 |
2.372 |
2.532 |
2.532 |
|
Totaal rioolheffing |
2.085 |
2.110 |
3.047 |
3.930 |
4.195 |
4.195 |
|
Mutatie rioolvoorziening |
|||||||
Overige belastingen: |
|||||||
· Hondenbelasting |
Dirx |
1 |
0 |
0 |
0 |
0 |
0 |
· Toeristenbelasting |
Dirx |
71 |
56 |
55 |
55 |
55 |
55 |
· BIZ-belasting |
van Basten-Boddin |
114 |
144 |
143 |
143 |
143 |
143 |
Totaal overige belastingen |
186 |
199 |
198 |
198 |
198 |
198 |
|
Overige heffingen: |
|||||||
· Persoonsdocumenten |
van Basten-Boddin |
313 |
432 |
376 |
328 |
199 |
277 |
· Burgerlijke stand |
van Basten-Boddin |
31 |
29 |
31 |
31 |
31 |
31 |
· Vergunningen, overige dienstverlening |
van Basten-Boddin |
34 |
31 |
15 |
15 |
15 |
15 |
· Aanleg inritten |
Schwillens |
38 |
25 |
36 |
36 |
36 |
36 |
· Milieuleges |
Schwillens |
0 |
0 |
4 |
4 |
4 |
4 |
· Markten |
van Basten-Boddin |
11 |
11 |
11 |
11 |
11 |
11 |
· Openbare begraafplaats |
Schwillens |
54 |
57 |
57 |
57 |
57 |
57 |
· Bouwen en wonen |
Dirx |
887 |
510 |
507 |
507 |
507 |
507 |
Totaal overige heffingen |
1.370 |
1.095 |
1.044 |
996 |
867 |
945 |
|
Totaal overige belastingen en heffingen |
1.555 |
1.295 |
1.243 |
1.194 |
1.066 |
1.144 |
|
Totaal opbrengsten belastingen en heffingen |
11.880 |
11.724 |
12.931 |
14.294 |
14.475 |
14.586 |
|