Paragraaf 1 / Weerstandsvermogen en risicobeheersing
Inleiding
Terug naar navigatie - Paragraaf 1 / Weerstandsvermogen en risicobeheersing - InleidingBij het uitvoeren van gemeentelijke processen en het nastreven van doelen heeft de gemeente te maken met risico’s. Daarbij zijn niet alleen financiële risico’s relevant, maar ook risico’s op gebied van imago, milieu, politiek-bestuur en veiligheid.
Door de continue aandacht voor het verder professionaliseren van de interne controle, interne beheersingsmaatregelen en administratieve organisatie wordt het plaatsvinden van risico’s of de impact van de risico’s zoveel mogelijk beperkt. Voor de rapportages wordt een risicosimulatie uitgevoerd om de benodigde weerstandscapaciteit te bepalen.
Deze paragraaf geeft aan hoe goed de begroting bestand is tegen financiële risico’s. Daarvoor is het noodzakelijk goed inzicht te krijgen in de omvang van de risico’s en de aanwezige weerstandscapaciteit.
Relevante beleidsdocumenten
· Nota reserves en voorzieningen 2024
· Nota weerstandsvermogen en risicomanagement 2024
Een op Beekse risico's afgestemd weerstandsvermogen
Terug naar navigatie - Paragraaf 1 / Weerstandsvermogen en risicobeheersing - Een op Beekse risico's afgestemd weerstandsvermogenOmvang van de risico’s
In de jaarstukken 2025 is voor de laatste keer gerapporteerd over het weerstandsvermogen. Voor de opstelling van de begroting 2027 zijn alle bestaande risico’s opnieuw beoordeeld en geactualiseerd. Ook zijn mogelijke nieuwe risico’s toegevoegd. In totaliteit zijn 60 risico’s opgenomen, waarvan 57 met een financiële impact. Het risicoprofiel is zeer divers van aard. Zowel grote als kleine risico’s, risico’s met in- of externe oorzaak en risico’s van operationele dan wel strategische aard zijn benoemd. In de inventarisatie worden alleen risico’s meegenomen die nog niet gedekt zijn door een andere maatregel (want dan is het immers geen risico meer). Een voorbeeld van een risico dat niet is meegenomen is brandschade, waarvoor een verzekering is afgesloten.
Zoals vastgesteld bij de nota weerstandsvermogen en risicomanagement worden in de paragraaf weerstandsvermogen de 10 risico’s opgenomen met de meeste invloed (procentueel) op het benodigde weerstandsvermogen.
| Nr. | Risico | Invloed |
| 1 | Algemene Uitkering Gemeentefonds biedt onvoldoende ruimte om tekorten op te kunnen vangen | 28,55 % |
| 2 | Indexering projectramingen vanwege stijgende bouwkosten | 10,57 % |
| 3 | Prijsopdrijving als gevolg van aantrekkende markt in de bouw en techniek | 5,84 % |
| 4 | Tekort op jeugdzorg | 5,75 % |
| 5 | Datalek | 3,12 % |
| 6 | De gemeente ontvangt niet de volledige compensatie van de btw op sportuitgaven via de SPUK Sport | 2,94 % |
| 7 | Geen volledige compensatie voor de meerkosten Oekraïne opvang door het Rijk | 2,94 % |
| 8 | AVG compliance | 2,92 % |
| 9 | Verhoogde personeelskosten | 2,91 % |
| 10 | Rentestijging | 2,91 % |
| Totaal invloed top 10 | 68,45 % |
Ten opzichte van de in de jaarstukken 2025 opgenomen risico's hebben er een aantal wijzigingen plaatsgevonden in de risico's met de meeste invloed op het benodigde weerstandsvermogen.
Een tweetal risico's is niet meer opgenomen in de 10 risico's met de meeste invloed op het weerstandsvermogen. Dit betreft:
- Onvoorziene kostenverhoging softwarematige oplossingen dan wel instandhouding infrastructuur (ICT)
- Cybercrime
Onvoorziene kostenverhoging softwarematige oplossingen dan wel instandhouding infrastructuur (ICT)
Dit risico is wel nog actueel, maar valt op basis van de simulatie voor de begroting 2027 buiten de 10 risico's met de meeste invloed op het weerstandsvermogen.
Cybercrime
Dit risico is wel nog actueel, maar valt op basis van de simulatie voor de begroting 2027 buiten de 10 risico's met de meeste invloed op het weerstandsvermogen.
Tevens zijn er twee 'nieuwe' risico's opgenomen in bovenstaand overzicht. Dit betreft:
- Indexering projectramingen vanwege stijgende bouwkosten
- De gemeente ontvangt niet de volledige compensatie van de btw op sportuitgaven via de SPUK Sport
Indexering projectramingen vanwege stijgende bouwkosten
Projectbudgetten moeten worden bijgesteld omdat deze door de jaren heen niet of onvoldoende worden geïndexeerd en bouwkosten een stijgende trend laten zien. Het risico heeft betrekking op het kredietvolume van investeringen (m.u.v. rioolinvesteringen) die lopen binnen het meerjarenperspectief van de begroting. Het gaat met name om de substantiële variaties (stijgende marktprijzen) in marktwerking.
De gemeente ontvangt niet de volledige compensatie van de btw op sportuitgaven via de SPUK Sport
Het beschikbare landelijke budget voor de SPUK Sport is gemaximeerd (uitkeringsplafond). Wanneer het totaal van de ingediende aanvragen het beschikbare budget overstijgt, wordt de uitkering naar rato verlaagd. De gemeente doet jaarlijks een beroep op de SPUK Sport voor compensatie van btw op sportuitgaven. Omdat de regeling een landelijk uitkeringsplafond kent, bestaat het risico dat de toegekende compensatie lager uitvalt dan het bedrag waarop de gemeente op basis van de subsidiabele sportuitgaven aanspraak maakt. Het niet-gecompenseerde deel komt dan voor rekening van de gemeente en leidt tot een financieel nadeel. De omvang van het risico is afhankelijk van de totale landelijke aanvragen en het beschikbare budget in het betreffende jaar.
Beide risico's zijn in eerdere jaren ook al meegenomen, maar hebben voor 2027 meer 'gewicht' gekregen waardoor ze in de top 10 van risico's zijn opgenomen.
| Risico's | Bedrag | Aandeel | Invloed |
| Totaal grootste 10 risico's | 5.500.000 | 43,6% | 68,5% |
| Totaal overige risico's | 7.117.231 | 56,4% | 31,5% |
| Totaal alle risico's | 12.671.231 | 100% | 100% |
Het totaalbedrag van alle risico’s van € 12.671.231 wordt voor 43,6% bepaald door het totaalbedrag van de grootste 10 risico’s ad. € 5.500.000. De mate van invloed van de 10 grootste risico’s binnen het totale risicoprofiel bedraagt 68,5%.

| Percentage | Weerstandscapaciteit |
| 10% | € 1.172.972 |
| 25% | € 1.591.097 |
| 50% | € 2.115.633 |
| 75% | € 2.638.399 |
| 80% | € 2.772.101 |
| 90% | € 3.124.843 |
| 95% | € 3.411.004 |
Ervan uitgaande dat 90% van alle risico’s wordt afgedekt, leidt dit tot een benodigde weerstandscapaciteit van € 3.124.843.
Beschikbare weerstandscapaciteit
In de Nota weerstandsvermogen en risicomanagement 2024 is bepaald dat voor de beschikbare weerstandscapaciteit alleen de (vrij besteedbare) algemene reserve en de stelpost voor onvoorzien worden meegenomen. Naast de algemene reserve kan tot de weerstandscapaciteit ook nog behoren:
· De bestemmingsreserves, voor zover vrij aanwendbaar.
· Bezuinigings-/ombuigingsmogelijkheden.
· De stille reserves.
· De onbenutte belastingcapaciteit.
Vanuit ons vastgestelde beleid wordt alleen de algemene reserve meegenomen. Er is dus sprake van een prioritering waarbij geldt dat risico’s in principe binnen de Algemene Reserve worden opgevangen.
| Algemene reserve | Bedrag |
| Stand 1-1-2026 (conform jaarrekening 2025) | 16.906.600 |
| Toevoeging jaarrekeningresultaat 2025 | 4.225.000 |
| Onttrekkingen 2026 | -/- 9.750.200 |
| Stortingen 2026 | 51.900 |
| Omvang Algemene reserve per 1-1-2027 | 11.433.300 |
Niveau weerstandsvermogen
Het weerstandsvermogen wordt bepaald door de beschikbare weerstandscapaciteit af te zetten tegen de benodigde weerstandscapaciteit. Door het Nederlands Adviesbureau Risicomanagement is in samenspraak met de Universiteit Twente een normtabel voor het bepalen van de weerstandsnorm ontwikkeld.
| Weerstandsvermogen | ||
| Waarderingscijfer | Ratio | Betekenis |
| A | > 2,0 | Uitstekend |
| B | 1,4 - 2,0 | Ruim voldoende |
| C | 1,0 - 1,4 | Voldoende |
| D | 0,8 - 1,0 | Matig |
| E | 0,6 - 0,8 | Onvoldoende |
| F | < 0,6 | Ruim onvoldoende |
De ratio weerstandsvermogen voor Beek bedraagt:
Ratio weerstandsvermogen = Beschikbare weerstandscapaciteit / Benodigde weerstandscapaciteit = € 11.433.300 / € 3.124.843 = 3,66.
De conclusie is dat Beek in financiële zin uitstekend is toegerust om risico’s op te vangen, zonder dat daarbij aanspraak wordt gemaakt op bestemmingsreserves.
Het blijven managen van risico’s
Volgend op de uitgebreide risico-inventarisatie die heeft plaatsgevonden en de vertaling daarvan naar ons weerstandsvermogen, vraagt het managen van de nu geïdentificeerde, maar ook nieuwe risico’s om continue aandacht. Managen in die zin dat gefundeerde beslissingen worden genomen om nadelige effecten bij het optreden van risico’s te verminderen dan wel te elimineren. Zo kunnen risico’s worden voorkomen of verminderd, kan beleid worden aangepast en kan ook worden besloten om risico’s op verantwoorde wijze te accepteren.
Financiële kengetallen
Terug naar navigatie - Paragraaf 1 / Weerstandsvermogen en risicobeheersing - Financiële kengetallenOp basis van de verantwoordingsrichtlijnen voor gemeenten (het zogenaamde “Besluit Begroting en Verantwoording”) is het verplicht om een basisset van 5 financiële kengetallen op te nemen in de P&C-documenten. Het doel van deze kengetallen is de horizontale verantwoording en het verticale toezicht te versterken door de financiële informatie inzichtelijker en transparanter te maken. De volgende kengetallen zijn verplicht:
1. Schuldquote
a. Netto schuldquote
b. Netto schuldquote gecorrigeerd voor alle verstrekte leningen
2. Solvabiliteitsratio
3. Structurele exploitatieruimte
4. Kengetal grondexploitatie
5. Belastingcapaciteit
Voor de beoordeling van de financiële positie is het belangrijk dat zowel naar de balans als naar de exploitatie wordt gekeken. In de kengetallen structurele exploitatieruimte en belastingcapaciteit komt tot uitdrukking of de gemeente over voldoende structurele baten beschikt, en welke mogelijkheid er is om de structurele baten op korte termijn te vergroten. De kengetallen netto schuldquote en netto schuldquote gecorrigeerd voor alle verstrekte leningen, solvabiliteitsratio en grondexploitatie hebben betrekking op de balans.
In de voorschriften is aangegeven hoe de kengetallen moeten worden berekend, zodat de kengetallen over de verschillende jaren, maar ook voor de gemeenten onderling, vergelijkbaar zijn. Tevens is vastgesteld hoe de kengetallen moeten worden opgenomen in de rekening. Voor Beek leiden de voorschriften tot de volgende kengetallen en waardering:
| Financiële kengetallen | R2025 | B2026 | B2027 | B2028 | B2029 | B2030 |
| Netto schuldquote | 14,5% | 35,5% | 75,3% | 120,0% | 160,2% | 177,2% |
| Netto schuldquote gecorrigeerd voor alle verstrekte leningen | 4,0% | 25,3% | 66,5% | 111,7% | 151,2% | 168,4% |
| Solvabiliteitsratio | 39,7% | 36,0% | 29,8% | 23,6% | 19,3% | 16,7% |
| Structurele exploitatieruimte | 4,6% | 1,9% | 1,0% | -1,4% | -2,5% | -2,4% |
| Grondexploitatie | 0,6% | 0,8% | 0,8% | 0,0% | 0,0% | 0,0% |
| Belastingcapaciteit (*) | 88,7% | 88,7% | 97,8% | 97,8% | 97,8% | 97,8% |
* De belastingcapaciteit wordt enkel voor het begrotingsjaar herrekend. Voor de daaropvolgende jaren wordt deze gelijkgesteld met het begrotingsjaar vanwege het ontbreken van vergelijkbare landelijke gegevens voor deze periode waartegen de gemeentelijke lasten (OZB, rioolheffing en afvalstoffenheffing worden afgezet.
Beoordeling kengetallen
In de publicatie “Houdbare gemeentefinanciën” van de VNG zijn richtlijnen opgenomen voor de netto schuldquote en de solvabiliteitsratio. Voor de netto schuldquote geldt dat deze zich normaal bevindt tussen de 0% en 100%. Bij een netto schuldquote van 130% of hoger is sprake van een zeer hoge schuld. De solvabiliteitsratio geeft aan hoeveel van de bezittingen van de gemeente is afbetaald. Bij de solvabiliteitsratio van 20% of minder springen alle seinen op rood (zeer veel schulden).
In de publicatie “Houdbare gemeentefinanciën” is niet voor ieder verplicht kengetal een ratio opgenomen. Door het Ministerie van BZK (FAMO-bijeenkomst 15 december 2015) zijn nadere richtlijnen gegeven voor de referentiewaarden. Deze worden door Beek gehanteerd en zijn als volgt:
| Specificering kengetal naar categorie |
Cat. A |
Cat. B Hoog / Laag |
Cat. C Slecht |
|
| Netto schuldquote | Zonder correctie | < 90% | 90% - 130% | > 130% |
| Correctie verstrekte leningen | < 90% | 90% - 130% | > 130% | |
| Solvabiliteitsratio | > 50% | 20% - 50% | < 20% | |
| Structurele exploitatieruimte | > 0% | 0% | < 0% | |
| Grondexploitatie | < 20% | 20% - 35% | > 35% | |
| Belastingcapaciteit | < 95% | 95% - 105% | > 105% | |
Netto schuldquote (gecorrigeerd voor verstrekte leningen)
Terug naar navigatie - Paragraaf 1 / Weerstandsvermogen en risicobeheersing - Netto schuldquote (gecorrigeerd voor verstrekte leningen)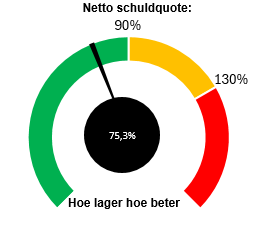
De netto schuldquote over 2027 bedraagt 75,3% en gecorrigeerd voor verstrekte leningen 66,8%. Normaal ligt de netto schuldquote van een gemeente tussen de 0% en 90%. Als de netto schuldquote tussen 100% en 130% ligt, is de gemeenteschuld hoog. Ligt deze boven de 130%, dan bevindt de gemeente zich in de gevarenzone en dient het bestuur er werk van te maken om de schuld te verlagen. De uitkomst van de netto schuldquote voor onze gemeente kan voor 2027, ondanks de stijging nog als laag worden aangemerkt. Zowel de netto schuldquote als de gecorrigeerde netto schuldquote zullen als gevolg van voorgenomen investeringen en daarvoor aan te trekken vreemd vermogen hoger worden.
Solvabiliteit
Terug naar navigatie - Paragraaf 1 / Weerstandsvermogen en risicobeheersing - Solvabiliteit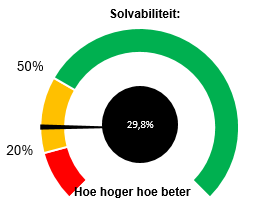
Dit kengetal geeft inzicht in de mate waarin de gemeente in staat is aan haar financiële verplichtingen te voldoen. Onder de solvabiliteitsratio wordt verstaan het eigen vermogen als percentage van het balanstotaal. De solvabiliteitsratio is goed bij een percentage van 50% of hoger. Bij een solvabiliteitsratio lager dan 20% bevindt de gemeente zich op glad ijs en springt het licht op rood. De Beekse solvabiliteitsratio ligt met 29,8% niet binnen de veilige “groene” zone maar wel ruim boven de 20% in de oranje zone en laat dus zien dat de gemeente nog steeds voldoende in staat is om aan haar financiële verplichtingen te voldoen. De daling van het kengetal solvabiliteit in de begroting 2027 ten opzichte van de jaarrekening 2025 wordt enerzijds veroorzaakt door een daling van de totale omvang van de reserves en anderzijds door een stijging van het balanstotaal.
Structurele exploitatieruimte
Terug naar navigatie - Paragraaf 1 / Weerstandsvermogen en risicobeheersing - Structurele exploitatieruimte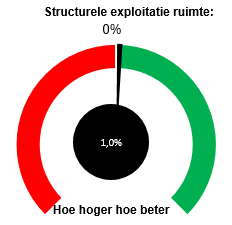
Als dit kengetal positief is (boven 0%), wil dit zeggen dat de structurele lasten afgedekt worden door structurele baten en er zelfs nog enige ruimte overblijft. Een gemeente waarvan de structurele baten hoger zijn dan de structurele lasten is meer flexibel dan een gemeente waarbij de structurele baten en lasten in evenwicht zijn. Hoe hoger het percentage hoe flexibeler en beter toegerust de gemeente is om in te springen op wijzigende omstandigheden. Het kengetal ‘structurele exploitatieruimte’ is voor het 2026 licht positief, 1,0%. Voor de jaren 2028 t/m 2030 valt deze ratio negatief uit door de structureel negatieve begrotingssaldi.
Grondexploitatie
Terug naar navigatie - Paragraaf 1 / Weerstandsvermogen en risicobeheersing - Grondexploitatie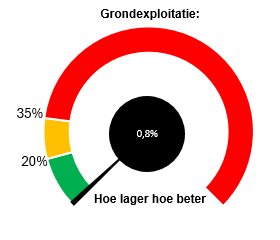
Grondexploitatie kan een forse impact hebben op de financiële positie van een gemeente. De boekwaarde van de voorraden grond is van belang, omdat deze waarde moet worden terugverdiend bij de verkoop. Het kengetal grondexploitatie geeft aan hoe groot de boekwaarde van de totale grondexploitatie is ten opzichte van de totale baten exclusief mutaties reserves. Hoe lager deze ratio hoe minder invloed het grondbedrijf heeft op de exploitatie.
De gemeente Beek heeft geen actieve grondexploitaties behoudens de in de raadsvergadering van 3 oktober 2024 vastgestelde actieve grondexploitatie herontwikkeling woningbouwlocaties Schoolstraat en Musschenberg in Spaubeek.
Belastingcapaciteit
Terug naar navigatie - Paragraaf 1 / Weerstandsvermogen en risicobeheersing - Belastingcapaciteit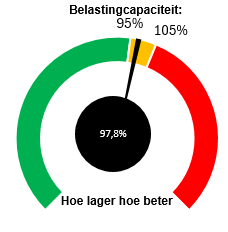
Het kengetal belastingcapaciteit geeft de maximale opbrengst weer die een gemeente met belastingheffing kan realiseren en bestaat uit de componenten OZB, riool- en afvalstoffenheffing voor een gezin.
Met dit kengetal worden de Beekse woonlasten voor een gezin afgezet tegen de gemiddelde landelijke woonlasten voor een gezin. Voor de landelijk gemiddelde woonlasten wordt gebruik gemaakt van de gegevens van het COELO (Centrum voor Onderzoek van de Economie van de Lagere Overheden). Het COELO publiceert deze lasten ieder jaar in de Atlas van de lokale lasten.
Onder de woonlasten worden verstaan: de OZB, de rioolheffing en de afvalstoffenheffing voor een woning met een gemiddelde WOZ-waarde in de gemeente. De OZB is de belangrijkste eigen belastinginkomstenbron van een gemeente. De reden dat ook wordt gekeken naar de riool- en afvalstoffenheffing is dat deze heffingen maximaal kostendekkend mogen zijn. In het geval dat deze twee heffingen lager dan kostendekkend worden vastgesteld, is er sprake van belastingcapaciteit die niet wordt benut. In Beek worden de tarieven voor de riool- en afvalstoffenheffing bij de begroting kostendekkend vastgesteld. De belastingcapaciteit in 2027 bedraagt 97,8%. De reden voor de toename ten opzichte van 2026 ligt grotendeels in de aanpassing van de riool- en afvalstoffenheffing.
Vennootschapsbelasting (Vpb)
Terug naar navigatie - Paragraaf 1 / Weerstandsvermogen en risicobeheersing - Vennootschapsbelasting (Vpb)Beek is vennootschapsbelastingplichtig ten aanzien van opbrengsten uit lichtmastreclames, zonnepanelen en actieve grondexploitaties.
De gemeente Beek heeft een actieve grondexploitatie: de 'Herontwikkeling woningbouwlocaties Schoolstraat en Musschenberg Spaubeek'. Deze grondexploitatie leidt tot een Vpb-last van circa € 70.000 die is geraamd in 2026. Mocht de overdracht van de gronden aan ZOwonen doorschuiven naar 2027 dan schuift deze Vpb-last eveneens door naar 2027.
De Vpb-druk voor de gemeente Beek is relatief beperkt: voor 2027 en volgende jaren is een structurele Vpb-last geraamd van € 8.200. Deze ziet op inkomsten uit lichtmastreclames en energieopbrengsten van zonnepanelen.